Ekonomi
Menakar Polemik Pembebasan Lahan dan Menata Ulang Arah Kebijakan Fiskal Hulu Migas di Tanah Papua


CE-SORONG,PBD-Saat masa booming minyak pada tahun 1970-an, industri migas menjadi penopang utama APBN, baik dari PPh migas maupun PNBP sumber daya alam. Di sisi lain, sektor ini turut menopang ketahanan energi nasional dan dana bagi hasil (DBH) bagi daerah penghasil.
Meski Indonesia sudah beralih dari eksportir menjadi net importir minyak sejak 2004, peran strategis sektor ini belum tergantikan. Namun, pada sisi yang lain, tekanan global terhadap energi fosil dan transisi menuju energi bersih menghadirkan tantangan baru bagi tata kelola fiskal migas.
Perubahan besar dalam pengelolaan hulu migas pun dilakukan. Salah satu langkah penting adalah pergeseran sistem kontrak dari Production Sharing Contract (PSC) berbasis cost recovery ke skema gross split.
Sisitem gross split ini dinilai menjanjikan efisiensi dan kepastian penerimaan negara. Namun, di sisi lain, meningkatkan risiko bisnis bagi investor migas, terutama untuk proyek eksplorasi yang padat modal dan berisiko tinggi.
Terlepas dari sistem gross split yang memiliki resiko tinggi, terdapat sejumlah persoalan pelik di sektor migas yang biasanya terjadi pada tahapan eksplorasi hingga produksi
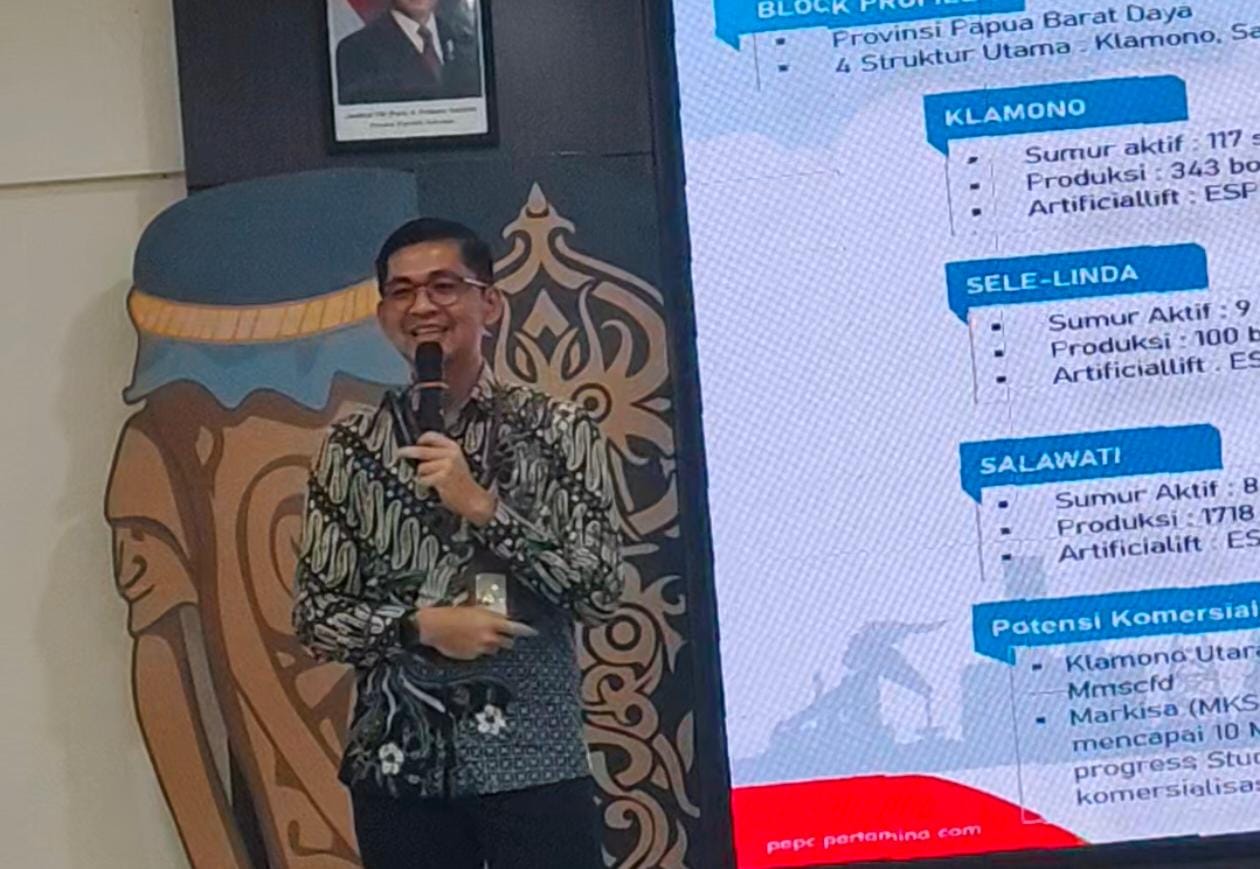
Field Manager Pertamina EP (PEP) Papua Field, Ardi, dalam presentasinya mengungkapkan bahwa pihaknya kerap mengalami kendala di lapangan. Beberapa kendala tersebut adalah terkait dengan status kepemilikan lahan areal produksi yang belum jelas, sehingga menghambat jalanya produksi.
Selain itu, aksi pemalangan oleh sejumlah masyarakat terhadap aset perusahaan pun menjadi tantangan tersendiri bagi pihak management. Upaya negosiasi dan pendekatan telah ditempuh guna memastikan jalannya produksi berjalan secara efesien tanpa hambatan.
“Terdapat persoalan di lapangan yang cukup menganggu jalannya ekspansi produksi adalah terkait dengan sengketa lahan di kawasan areal produksi,” ujar Ardi di Sorong, Jumat (21/11).
Di lain sisi, mengutip artikel Widy Kasmawala, salah satu penulis indonesia yang artikelnya diterbitkan oleh media online DDTC News, edisi 31 Oktober 2025 lalu. Dia memaparkan resiko dari sistem gross split.
Salah satu risiko yang dimaksud ialah terkait dengan aspek perpajakannya. menurutnya, Dalam skema gross split, sistem perpajakan tidak lagi nail down, tetapi mengikuti prinsip prevailing. Artinya, kontraktor akan tunduk pada ketentuan perpajakan yang berlaku dari waktu ke waktu.
Akibatnya adalah kontraktor migas harus siap menghadapi perubahan kebijakan pajak sewaktu-waktu, mulai dari tarif, objek pajak, hingga interpretasi fiskus. Padahal, siklus investasi di sektor migas sangat panjang—bisa lebih dari satu dekade dari tahap eksplorasi hingga produksi komersial.
Ketidakpastian ini pun menimbulkan dilema. Di satu sisi, pemerintah berupaya menjaga penerimaan pajak tetap sehat di tengah tekanan defisit. Namun, pendekatan fiskal yang terlalu agresif justru bisa menjadi bumerang: investor mundur, proyek tertunda, dan penerimaan negara ikut menurun.
Koordinasi Fiskal yang Belum Padu
Dalam tata kelola migas, kata Widy, terdapat tiga otoritas kunci: SKK Migas, DJP, dan Kementerian ESDM. Idealnya, ketiganya berjalan selaras. Namun, realitasnya tidak selalu demikian. Sering kali muncul perbedaan tafsir antara kontrak PSC dan regulasi perpajakan nasional.
Misal, biaya yang sudah disetujui SKK Migas sebagai bagian dari cost recovery ternyata tidak diakui DJP sebagai biaya yang deductible. Akibatnya, kontraktor terjebak di antara dua otoritas yang sama-sama berwenang. Sengketa pun tak terhindarkan.
Contoh itu tentu perlu menjadi perhatian. Sebab, fleksibilitas kebijakan, koordinasi lintas lembaga, dan kepastian hukum menjadi 3 prasyarat mutlak agar tata kelola pajak sektor migas lebih stabil dan kredibel.
Dalam konteks PSC gross split, di mana prinsip prevailing menggantikan nail down, risiko fiskal menjadi semakin nyata. Terdapat 5 hal yang menjadi sumber ketidakpastian. Pertama, perubahan kebijakan mendadak tanpa masa transisi memadai.
Menurutnya Widy, Bagi kontraktor migas, perubahan ini bisa langsung berdampak pada asumsi fiskal dalam kontrak mereka. Sebab, dalam skema prevailing, ketentuan pajak yang berlaku sewaktu-waktu bisa langsung mengikat kontraktor, meskipun kontrak mereka ditandatangani sebelum aturan tersebut terbit.
Kedua, ketidaksesuaian antara kontrak dan regulasi. Dalam skema gross split, tidak ada klausul eksplisit yang menjamin insentif PPN atau vea masuk, padahal dalam praktiknya kontraktor tetap berharap pada pembebasan pajak tidak langsung selama masa eksplorasi.
Ketidaksesuaian ini membuka ruang grey area yang sangat besar. Dalam kondisi ini, petugas pajak bisa saja menolak perlakuan pajak tertentu yang sebelumnya dianggap wajar sehingga menciptakan beban fiskal tambahan bagi investor.
Ketiga, tumpang tindih dan multitafsir regulasi. Multitafsir kerap kali terjadi pada pajak daerah dan retribusi, terutama dalam proyek migas yang tersebar di berbagai wilayah.
Beberapa pemda mengenakan pajak daerah atau pungutan lain (misalnya retribusi lingkungan) yang sebenarnya tidak diatur dalam kontrak PSC, tetapi tetap dipaksakan oleh otoritas lokal. Hal ini pada gilirannya menambah beban fiskal dan memperparah ketidakpastian investasi.
Keempat, ketidakjelasan implementasi insentif. Pemerintah telah menjanjikan berbagai insentif dalam PP 53/2017 dan PMK 67/2020, Namun, dalam praktiknya, implementasi insentif sering kali lambat, tidak otomatis, atau memerlukan birokrasi berlapis.
Beberapa kontraktor migas bahkan melaporkan bahwa permohonan pembebasan PPN atas peralatan eksplorasi, misalnya, bisa memakan waktu berbulan-bulan dan tetap berakhir ditolak oleh otoritas pajak daerah karena tidak ada pemahaman yang seragam.
Kelima, maraknya sengketa pajak akibat perbedaan tafsir fiskal. Pemeriksaan pajak sering kali menghasilkan koreksi signifikan atas komponen biaya, PPN masukan, atau withholding tax, yang sebelumnya dianggap sah oleh SKK Migas. Alhasil, perbedaan penilaian tersebut masuk ke tahap keberatan, banding, atau bahkan gugatan ke PTUN atau Mahkamah Agung.
Pajak di sektor hulu migas sejatinya bukan semata urusan tarif dan target penerimaan, tetapi tentang membangun kepercayaan dan keberlanjutan. Indonesia memiliki modal besar: cadangan energi yang cukup, posisi strategis, serta sumber daya manusia berpengalaman.
Namun, semua itu perlu dibingkai dalam sistem fiskal yang berorientasi jangka panjang—memberi kepastian kepada investor tanpa mengorbankan kedaulatan fiskal negara.
Ketika regulasi berubah tanpa transisi, insentif tidak pasti, dan koordinasi antar otoritas juga lemah, kepercayaan investor pun terkikis. Dampaknya bukan hanya terhadap pajak tahun berjalan, tetapi juga terhadap masa depan produksi dan ketahanan energi nasional.
Namun, jika pemerintah mampu merancang kerangka perpajakan yang adil, adaptif, dan konsisten, dilema antara keberpihakan fiskal dan daya tarik investasi bukan lagi kutukan abadi. Sebaliknya, hal itu bisa menjadi fondasi kokoh bagi masa depan energi dan fiskal Indonesia yang berdaulat, tangguh, dan seimbang.